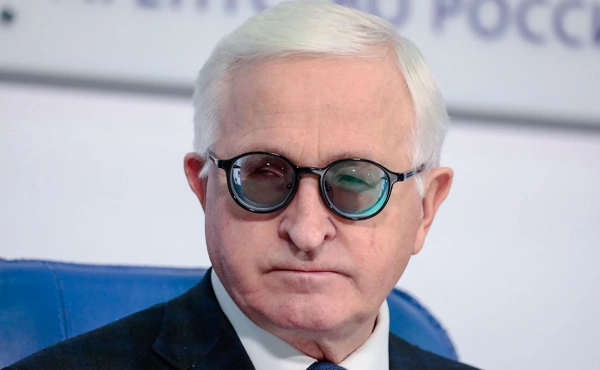
Александр Шохин (Фото: Роман Наумов / URA.ru / Global Look Press)
Глава Российского союза промышленников и предпринимателей (РСПП) Александр Шохин предупредил о рисках неравномерного воздействия налога на сверхдоходы (НСД) на горно-металлургические компании. По его мнению, при доработке механизма необходимо учитывать фактическую рентабельность предприятий, их финансовые результаты и особенности производства.
Одной из проблем Шохин назвал эффект низкой базы. Если цены на продукцию компании резко снизились в 2025 году, а затем восстановились в 2026-м, предприятие может получить расчетный сверхдоход и заплатить НСД. При этом компания, у которой цены оставались высокими в 2025 году и практически не изменились в следующем, может не попасть под новый налог, сохранив при этом высокие финансовые показатели.
Дополнительные сложности возникают у компаний, которые производят сразу несколько видов продукции. Рост мировых цен на один металл может сопровождаться снижением стоимости другого, поэтому налоговая нагрузка на отдельный компонент способна не отражать финансовое положение предприятия в целом. Особенно актуально это для добывающих компаний, работающих с комплексными рудами, в частности для «Норникеля», УГМК и других потенциальных плательщиков НСД.
С начала 2026 года цены на ряд цветных металлов заметно выросли. По данным Kept, стоимость меди на Лондонской бирже металлов увеличилась с $11,8 тыс. за тонну в декабре 2025 года до $14,35 тыс. в августе 2026-го. Алюминий подорожал с $2,88 тыс. до $3,25 тыс. за тонну, никель — с $14,87 тыс. до $16,76 тыс.
На рынке драгоценных металлов динамика оказалась неоднородной. Золото за тот же период подорожало с $4,29 тыс. до $4,41 тыс. за унцию, тогда как цена платины снизилась с $1,83 тыс. до $1,78 тыс., а палладия — с $1,57 тыс. до $1,34 тыс.
Шохин считает, что при оценке налоговой нагрузки необходимо учитывать не только изменение цен, но и расходы предприятий. Компании направляют средства на обслуживание кредитов, инвестиционные проекты и развитие производства, поэтому чрезмерное изъятие текущего дохода может негативно сказаться на будущей налоговой базе и финансовой устойчивости бизнеса.
РСПП в целом готов обсуждать повышение налогов для обеспечения бюджетных поступлений, однако выступает против точечных решений для отдельных отраслей. Союз ранее направил Минфину предложения по корректировке НСД. Среди них — освобождение от налога убыточных предприятий, учет отраслевой специфики и возможность относить уплаченный НСД на расходы при расчете налога на прибыль. В качестве альтернативы РСПП предложил временно повысить ставку налога на прибыль на 0,5–1 процентного пункта сроком на три года.
Законопроект о НСД входит в бюджетный пакет Минфина на 2027–2029 годы. Налог предлагается взимать с недропользователей твердых полезных ископаемых в течение трех лет. Основная ставка составит 30%, для золотодобывающих компаний — 20%.
Налоговой базой станет дополнительная стоимость добытого сырья, возникающая при превышении средней мировой цены над базовой средневзвешенной ценой 2025 года. Для появления налоговой базы средняя цена сырья в 2026 году должна вырасти минимум на 10%. В последующие годы базовый показатель будет индексироваться: для расчета НСД за 2027 год — на 10%, а за 2028 год — на 21% относительно уровня 2025 года.
При этом сумма НСД будет ограничена величиной, рассчитанной исходя из 15% расчетной выручки за вычетом НДПИ. Минфин ожидает, что новый налог принесет бюджету 683 млрд руб. за три года. РСПП оценивает потенциальные поступления примерно в 1,1 трлн руб. при аналогичных макроэкономических условиях.
По оценкам аналитиков, наиболее заметная нагрузка может прийтись на «Норникель» и золотодобывающие компании, а также оказаться существенной для производителей меди.
При этом Минфин уже заявил о достижении компромисса с бизнесом по механизму НСД. 5 октября министр финансов Антон Силуанов сообщил, что в законопроект внесены изменения, призванные сгладить влияние резких скачков мировых цен на сырье. Это должно уменьшить эффект краткосрочных ценовых всплесков при расчете налоговой нагрузки.